eKYC Là Gì? Quy Trình Định Danh Điện Tử Và Quy Định Mới Nhất 2026
Tóm tắt nhanh
eKYC (electronic Know Your Customer) là quy trình định danh khách hàng hoàn toàn trực tuyến: khách chụp căn cước gắn chip, hệ thống tự đọc thông tin, kiểm tra người thật trước camera và đối chiếu khuôn mặt với dữ liệu trong chip hoặc tài khoản VNeID. Tại Việt Nam, từ ngày 1/1/2025, tài khoản thanh toán của cá nhân phải được đối chiếu sinh trắc học mới được giao dịch trực tuyến. Với doanh nghiệp, eKYC giúp rút ngắn thời gian mở tài khoản và chặn gian lận danh tính ngay từ bước đăng ký.
1. eKYC là gì?
eKYC là phiên bản điện tử của quy trình KYC (Know Your Customer, nhận biết khách hàng), cho phép ngân hàng, công ty tài chính, ví điện tử hay công ty chứng khoán xác minh danh tính khách hàng từ xa qua điện thoại hoặc máy tính. Thay vì đến quầy giao dịch xuất trình giấy tờ, khách hàng chỉ cần chụp căn cước, quay khuôn mặt vài giây và chờ hệ thống trả kết quả, thường trong vài phút.
Phía sau trải nghiệm đó là ba lớp công nghệ phối hợp với nhau: nhận dạng ký tự quang học (OCR) để đọc giấy tờ, thị giác máy tính để xác thực khuôn mặt và chống giả mạo, cùng bộ quy tắc chấm điểm rủi ro để quyết định hồ sơ nào được duyệt tự động. Nếu muốn tìm hiểu riêng phần đọc giấy tờ, bài OCR là gì và cách Document AI xử lý hồ sơ trình bày chi tiết hơn.
2. eKYC khác KYC truyền thống như thế nào?
Khác biệt cốt lõi nằm ở cách xác minh: KYC truyền thống dựa vào nhân viên đối chiếu giấy tờ và khuôn mặt trực tiếp tại quầy, còn eKYC dùng AI để làm việc đó từ xa và đối chiếu với dữ liệu gốc trong chip căn cước. Mục tiêu tuân thủ không đổi; điều thay đổi là tốc độ, chi phí cho mỗi hồ sơ và khả năng mở rộng khi lượng khách hàng tăng.
| Tiêu chí | KYC tại quầy | eKYC |
|---|---|---|
| Nơi thực hiện | Phòng giao dịch, giờ hành chính | Mọi lúc, trên điện thoại hoặc máy tính |
| Thời gian mở tài khoản | Tính bằng ngày hoặc ít nhất một lần đến quầy | Tính bằng phút nếu hồ sơ hợp lệ |
| Người xác minh | Giao dịch viên | Mô hình AI, chuyên viên chỉ xử lý hồ sơ nghi vấn |
| Khả năng mở rộng | Phụ thuộc số lượng nhân sự | Phụ thuộc hạ tầng, mở rộng theo lưu lượng |
| Rủi ro chính | Giấy tờ giả qua mắt người kiểm tra | Ảnh, video giả, deepfake và tấn công chèn video |
3. Quy trình eKYC gồm những bước nào?
Một quy trình eKYC đầy đủ tại Việt Nam thường gồm năm bước: chụp hoặc đọc chip căn cước, trích xuất thông tin, xác thực người thật, đối chiếu sinh trắc học với dữ liệu gốc và chấm điểm rủi ro để ra quyết định. Hai bước giữa, xác thực người thật và đối chiếu sinh trắc học, quyết định phần lớn mức độ an toàn của cả hệ thống.
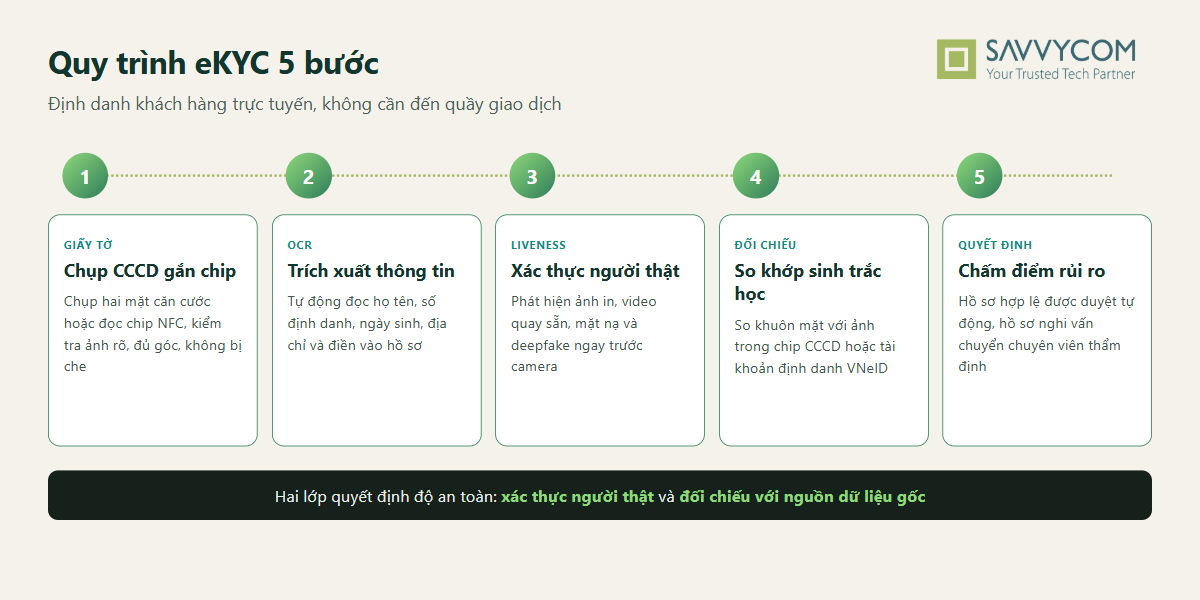
- Chụp căn cước gắn chip hoặc đọc chip qua NFC. Ứng dụng hướng dẫn khách chụp hai mặt giấy tờ, kiểm tra ảnh đủ sáng, không lóa, không bị che. Với điện thoại hỗ trợ NFC, hệ thống đọc trực tiếp dữ liệu và ảnh chân dung lưu trong chip.
- Trích xuất thông tin. OCR đọc họ tên, số định danh, ngày sinh, địa chỉ và điền sẵn vào hồ sơ. Dữ liệu đọc từ ảnh được so với dữ liệu trong chip để phát hiện giấy tờ bị chỉnh sửa.
- Xác thực người thật (liveness detection). Hệ thống kiểm tra người đứng trước camera là người thật đang hiện diện, không phải ảnh in, ảnh trên màn hình khác, video quay sẵn hay mặt nạ.
- Đối chiếu sinh trắc học. Khuôn mặt vừa quay được so khớp với ảnh trong chip căn cước hoặc với tài khoản định danh điện tử VNeID, đúng như yêu cầu của Ngân hàng Nhà nước.
- Chấm điểm rủi ro và ra quyết định. Hồ sơ hợp lệ được phê duyệt tự động; hồ sơ có dấu hiệu bất thường về giấy tờ, thiết bị hoặc hành vi được chuyển tới chuyên viên thẩm định.
4. Công nghệ lõi và cách eKYC chống gian lận
Một hệ thống eKYC đáng tin cậy không chỉ đọc đúng giấy tờ mà phải phân biệt được người thật với các hình thức giả mạo ngày càng tinh vi. Đây là phần khó nhất về kỹ thuật và cũng là phần doanh nghiệp nên hỏi kỹ nhất khi đánh giá giải pháp.
- Liveness chủ động và thụ động. Liveness chủ động yêu cầu khách quay đầu, chớp mắt hay đọc một dãy số; liveness thụ động phân tích kết cấu da, ánh sáng, độ sâu ngay trên vài khung hình mà không cần thao tác. Nhiều hệ thống kết hợp cả hai để cân bằng trải nghiệm và độ an toàn.
- Chống deepfake và tấn công chèn video. Kẻ gian có thể bỏ qua camera thật, đưa thẳng video giả vào luồng dữ liệu của ứng dụng. Hệ thống cần kiểm tra tính toàn vẹn của thiết bị và luồng camera, không chỉ phân tích hình ảnh.
- Đọc chip và kiểm tra chữ ký số. Dữ liệu trong chip căn cước được ký số, nên việc đọc qua NFC và xác minh chữ ký giúp loại bỏ phần lớn giấy tờ giả hoặc đã bị chỉnh sửa.
- Chỉ số đo độ chính xác. Hai chỉ số cần theo dõi là tỷ lệ chấp nhận sai (FAR, người giả được duyệt) và tỷ lệ từ chối sai (FRR, người thật bị từ chối). Ngưỡng quá chặt làm khách bỏ ngang; quá lỏng mở cửa cho gian lận.
- Bảo vệ dữ liệu sinh trắc học. Dữ liệu khuôn mặt là dữ liệu cá nhân nhạy cảm, cần được mã hóa khi lưu trữ, phân quyền truy cập chặt chẽ và có chính sách lưu giữ rõ ràng.
5. Quy định pháp lý về eKYC tại Việt Nam năm 2026
Khung pháp lý eKYC tại Việt Nam hiện xoay quanh một nguyên tắc: định danh trực tuyến phải đối chiếu sinh trắc học với nguồn dữ liệu gốc do Nhà nước quản lý, cụ thể là chip trên căn cước hoặc tài khoản định danh điện tử. Thông tư 16/2020/TT-NHNN, văn bản từng mở đường cho eKYC ngân hàng, đã được thay thế; các văn bản đang áp dụng gồm:
| Văn bản | Hiệu lực | Nội dung liên quan đến eKYC |
|---|---|---|
| Thông tư 17/2024/TT-NHNN | 1/7/2024; thủ tục mở tài khoản từ 1/10/2024 | Mở tài khoản thanh toán trực tuyến phải đối chiếu sinh trắc học với chip căn cước hoặc tài khoản định danh điện tử; tài khoản cá nhân chưa đối chiếu không được giao dịch trực tuyến từ 1/1/2025 |
| Thông tư 25/2025/TT-NHNN | 31/8/2025, một số điều từ 1/12/2025 và 1/3/2026 | Sửa đổi Thông tư 17/2024, bổ sung yêu cầu chủ thuê bao số điện thoại phải trùng với chủ giấy tờ khi mở tài khoản trực tuyến |
| Quyết định 2345/QĐ-NHNN | 1/7/2024 | Xác thực sinh trắc học khi chuyển tiền trực tuyến trên 10 triệu đồng mỗi lần, tổng trên 20 triệu đồng mỗi ngày, hoặc giao dịch lần đầu trên thiết bị mới |
| Thông tư 18/2024/TT-NHNN | 1/7/2024, sửa đổi bởi Thông tư 45/2025/TT-NHNN | Quy định về thẻ ngân hàng, bao gồm phát hành thẻ qua phương tiện điện tử |
| Thông tư 50/2024/TT-NHNN | 1/1/2025 | An toàn bảo mật dịch vụ trực tuyến ngành ngân hàng, gồm yêu cầu về xác thực và bảo vệ dữ liệu sinh trắc học khi lưu trữ |
| Luật Bảo vệ dữ liệu cá nhân 2025 và Nghị định 356/2025/NĐ-CP | 1/1/2026 | Dữ liệu sinh trắc học là dữ liệu cá nhân nhạy cảm; Nghị định 13/2023/NĐ-CP hết hiệu lực từ cùng ngày |
Theo số liệu Ngân hàng Nhà nước được Tạp chí Kinh tế Tài chính dẫn lại, đến cuối tháng 4/2026 đã có khoảng 156,6 triệu hồ sơ khách hàng được đối chiếu sinh trắc học. Nói cách khác, sinh trắc học đã trở thành điều kiện mặc định của dịch vụ tài chính số, không còn là tính năng cộng thêm. Văn bản thay đổi khá thường xuyên, vì vậy doanh nghiệp nên kiểm tra lại bản hợp nhất mới nhất trước khi chốt yêu cầu hệ thống.
6. Doanh nghiệp nào cần eKYC?
Bất kỳ doanh nghiệp nào phải xác minh danh tính khách hàng trước khi cung cấp dịch vụ đều có thể dùng eKYC, nhưng nhu cầu cấp thiết nhất nằm ở các tổ chức chịu quản lý của Ngân hàng Nhà nước và những nền tảng có rủi ro gian lận cao.
- Ngân hàng và ngân hàng số: mở tài khoản, phát hành thẻ, cập nhật sinh trắc học cho khách hàng hiện hữu.
- Công ty tài chính, cho vay tiêu dùng: thẩm định hồ sơ vay trực tuyến, chặn hồ sơ mạo danh.
- Ví điện tử và trung gian thanh toán: mở ví, liên kết tài khoản, nâng hạn mức giao dịch.
- Chứng khoán và bảo hiểm: mở tài khoản giao dịch, ký hợp đồng bảo hiểm trực tuyến.
- Viễn thông, thương mại điện tử, sàn việc làm, cho thuê tài sản: xác minh người bán, người thuê, tài xế, người lao động.
Nếu doanh nghiệp của bạn đang xây sản phẩm tài chính số, bài cẩm nang phát triển giải pháp Fintech cho doanh nghiệp Việt sẽ giúp đặt eKYC vào bức tranh kiến trúc tổng thể.
7. Nên mua giải pháp eKYC có sẵn hay xây dựng riêng?
Mua SDK eKYC có sẵn phù hợp khi doanh nghiệp cần ra mắt nhanh với luồng định danh chuẩn; xây dựng riêng hoặc tùy biến sâu phù hợp khi doanh nghiệp có lượng hồ sơ lớn, nhiều loại giấy tờ, quy tắc rủi ro đặc thù hoặc yêu cầu dữ liệu sinh trắc học không rời khỏi hạ tầng của mình.
| Câu hỏi cần trả lời | Nghiêng về mua sẵn | Nghiêng về xây dựng riêng |
|---|---|---|
| Lượng hồ sơ mỗi tháng | Nhỏ, chi phí theo lượt vẫn hợp lý | Lớn, chi phí theo lượt tăng nhanh theo quy mô |
| Loại giấy tờ | Chủ yếu căn cước Việt Nam | Nhiều loại giấy tờ, nhiều quốc gia |
| Quy tắc rủi ro | Dùng bộ quy tắc mặc định | Cần chấm điểm theo hành vi, thiết bị, lịch sử riêng |
| Lưu trữ dữ liệu | Chấp nhận dữ liệu đi qua nhà cung cấp | Bắt buộc lưu trên hạ tầng của doanh nghiệp |
| Tích hợp | Luồng mở tài khoản đơn giản | Phải nối với core banking, hệ thống chống gian lận, CRM |
Trên thực tế, nhiều tổ chức chọn hướng kết hợp: dùng thành phần đã được kiểm chứng cho đọc chip và đối chiếu, đồng thời xây riêng lớp chấm điểm rủi ro và luồng xử lý ngoại lệ, vì đây là nơi tạo ra khác biệt về chi phí vận hành và tỷ lệ gian lận.
8. Savvycom đã triển khai eKYC như thế nào?
Savvycom đã đồng hành cùng một nền tảng tài chính số tại Philippines xây dựng giải pháp eKYC và chống gian lận vận hành bằng AI, trong bối cảnh lượng khách hàng mới tăng nhanh khiến quy trình xác minh thủ công không còn đáp ứng được. Giải pháp kết hợp Document AI để trích xuất dữ liệu từ nhiều loại giấy tờ tùy thân, thị giác máy tính để so khớp khuôn mặt và xác thực người thật theo thời gian thực, cùng luồng xử lý ngoại lệ chỉ chuyển hồ sơ nghi vấn cho chuyên viên thẩm định.
Sau khi đi vào vận hành, khối lượng xác minh thủ công giảm hơn 60%, thời gian xử lý hồ sơ đăng ký giảm hơn 50%, và hệ thống đáp ứng lượng hồ sơ cao hơn mà không cần tăng nhân sự vận hành. Chi tiết bài toán, kiến trúc và công nghệ có trong dự án AI eKYC và chống gian lận cho nền tảng tài chính số tại Philippines. Các dự án ngân hàng số khác của chúng tôi, như nền tảng ngân hàng số cho một ngân hàng thương mại tại Campuchia, được tổng hợp tại trang dự án tiêu biểu của Savvycom.
9. Câu hỏi thường gặp về eKYC
1. eKYC có an toàn không?
eKYC an toàn khi hệ thống có đủ hai lớp: xác thực người thật để chặn ảnh, video giả và deepfake, và đối chiếu khuôn mặt với dữ liệu gốc trong chip căn cước hoặc tài khoản VNeID. Người dùng nên chỉ thực hiện eKYC trên ứng dụng chính thức của tổ chức tài chính, không gửi ảnh căn cước hay video khuôn mặt qua tin nhắn.
2. eKYC có bắt buộc không?
Với tài khoản thanh toán tại ngân hàng, theo Thông tư 17/2024/TT-NHNN, tài khoản cá nhân chưa đối chiếu sinh trắc học không được giao dịch trực tuyến từ ngày 1/1/2025. Khách hàng vẫn có thể đối chiếu tại quầy, nhưng với mở tài khoản trực tuyến thì đối chiếu sinh trắc học là bước bắt buộc.
3. Mở tài khoản bằng eKYC cần chuẩn bị gì?
Khách hàng cần căn cước gắn chip còn hiệu lực, điện thoại có camera và kết nối internet, số điện thoại đứng tên chính chủ. Điện thoại hỗ trợ NFC giúp đọc chip nhanh và chính xác hơn; nếu không có NFC, nhiều ngân hàng cho phép xác thực qua tài khoản VNeID.
4. eKYC khác xác thực sinh trắc học khi chuyển tiền thế nào?
eKYC diễn ra một lần khi khách đăng ký để xác minh danh tính. Xác thực sinh trắc học khi chuyển tiền diễn ra mỗi khi giao dịch vượt ngưỡng theo Quyết định 2345/QĐ-NHNN, để khẳng định người đang giao dịch đúng là chủ tài khoản đã định danh.
Doanh nghiệp đang cần xây dựng hoặc nâng cấp hệ thống eKYC?
Savvycom đồng hành từ khảo sát luồng định danh hiện tại, thiết kế kiến trúc đọc chip, xác thực người thật và chấm điểm rủi ro, đến tích hợp với core banking và hệ thống chống gian lận, đáp ứng yêu cầu đối chiếu sinh trắc học của Ngân hàng Nhà nước.
Xem dự án thực tế: AI eKYC và chống gian lận cho nền tảng tài chính số
Điện thoại: +84 24 3202 9222
Hotline: +84 352 287 866
Email: [email protected]